بهترین راه برای خرید گوشی قسطی در سال ۱۴۰۵
 زهرا شریفی
آبان 30, 1405
001
خرید گوشی در سال ۱۴۰۵ دیگر فقط به انتخاب برند و مدل محدود نمیشود. با بالا رفتن قیمت بسیاری از گوشیها، نحوه پرداخت هم به یکی از بخشهای مهم تصمیمگیری تبدیل شده است. به همین دلیل، برای خرید گوشی قسطی بهتر است قبل از انتخاب فروشنده یا مدل، شرایط مالی خودتان را بررسی کنید؛ از مبلغ اعتباری که نیاز دارید و میزان قسط ماهانه گرفته تا نوع ضمانت و مجموع مبلغی که در پایان دوره بازپرداخت خواهید کرد. در واقع، بهترین روش خرید قسطی لزوماً روشی نیست که بیشترین اعتبار یا کمترین قسط را ارائه دهد؛ بلکه گزینهای است که با بودجه و توان بازپرداخت شما هماهنگ باشد.
بهترین روش خرید گوشی قسطی در سال ۱۴۰۵ چیست؟
نمیتوان یک روش را برای همه خریداران بهترین گزینه دانست. کسی که میتواند بخش قابلتوجهی از قیمت گوشی را نقدی بپردازد، احتمالاً نیازی به دریافت حداکثر اعتبار ندارد. در مقابل، فردی که میخواهد نقدینگی خود را برای هزینههای ضروری دیگر حفظ کند، ممکن است دوره بازپرداخت طولانیتر را ترجیح دهد. بنابراین قبل از انتخاب هر طرح باید چهار عامل را کنار هم قرار داد:
-
مبلغ اعتبار موردنیاز
-
مبلغ هر قسط
-
مدت بازپرداخت
-
مجموع هزینه نهایی خرید
نکته مهم اینجاست که قسط کمتر الزاماً به معنای خرید ارزانتر نیست. به همین دلیل اگر قصد استفاده از وام خرید گوشی یا اعتبار خرید کالا را دارید، بهتر است قبل از هر تصمیمی قیمت نقدی و هزینه نهایی روش اقساطی را با یکدیگر مقایسه کنید.
اول بودجه را مشخص کنید، بعد گوشی را انتخاب کنید
یکی از اشتباهات متداول این است که ابتدا یک گوشی انتخاب کنیم و بعد به دنبال راهی برای تأمین قیمت آن باشیم. روش منطقیتر این است که ابتدا محدوده بودجه مشخص شود. اگر میتوانید ماهانه مبلغ مشخصی را بدون ایجاد فشار روی سایر هزینههای زندگی پرداخت کنید، همان عدد باید مبنای تصمیم شما قرار بگیرد.
مثلاً ممکن است از نظر اعتباری امکان خرید یک گوشی پرچمدار برایتان وجود داشته باشد، اما قسط آن برای چندین ماه بخش زیادی از درآمدتان را درگیر کند. در چنین شرایطی، تأیید شدن اعتبار به این معنی نیست که استفاده از تمام آن اعتبار تصمیم اقتصادی مناسبی است. بعد از مشخص شدن بودجه ماهانه، میتوان گوشیهایی را بررسی کرد که هم از نظر امکانات پاسخگوی نیاز هستند و هم اقساطشان در محدوده قابل مدیریت قرار میگیرد.
وام نقدی یا اعتبار خرید کالا؟
هنگام خرید گوشی قسطی با دو مفهوم مواجه میشوید که گاهی به جای یکدیگر استفاده میشوند؛ وام نقدی و اعتبار خرید کالا. در وام نقدی معمولاً مبلغ در اختیار متقاضی قرار میگیرد و نحوه استفاده از آن آزادی بیشتری دارد. اما در بسیاری از طرحهای خرید اقساطی، مبلغ به شکل اعتبار خرید تخصیص داده میشود و فقط در فروشگاهها یا شبکه مشخصی قابل استفاده است.
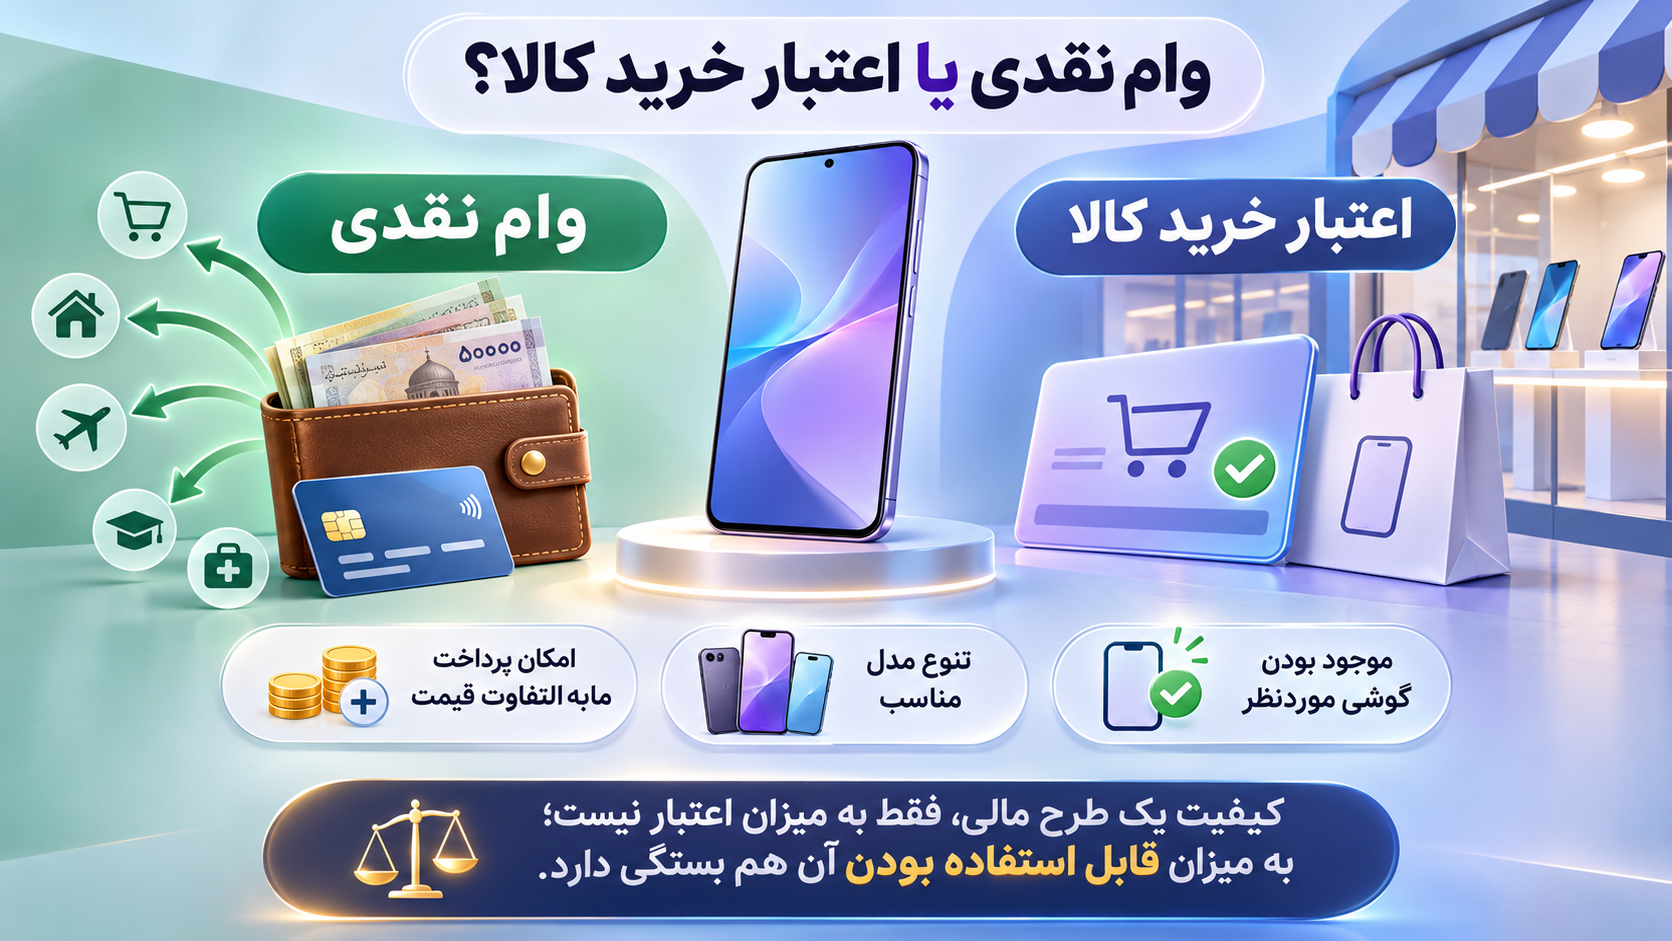
این تفاوت مهم است. قبل از دریافت اعتبار بررسی کنید که آیا گوشی موردنظر شما با آن اعتبار قابل خرید است، تنوع مدلها چقدر است و اگر قیمت گوشی بیشتر از سقف اعتبار بود، امکان پرداخت مابهالتفاوت وجود دارد یا خیر. در عمل، کیفیت یک طرح اعتباری فقط با رقم اعتبار سنجیده نمیشود؛ امکان استفاده واقعی از آن اعتبار نیز به همان اندازه اهمیت دارد.
سه روش رایج برای تأمین هزینه خرید گوشی قسطی
خرید قسطی گوشی فقط یک شکل ندارد و بسته به مبلغ خرید و شرایط مالی، میتوان از مسیرهای مختلفی استفاده کرد. یکی از روشهای رایج، اعتبارهای کوتاهمدت یا BNPL است؛ یعنی گوشی را اکنون خریداری میکنید و هزینه آن را در چند قسط کوتاهمدت میپردازید. این روش معمولاً برای افرادی مناسبتر است که به اعتبار خیلی بالا یا دوره بازپرداخت طولانی احتیاج ندارند.
روش دوم، دریافت اعتبار یا تسهیلات خرید کالاست. در این حالت معمولاً سقف اعتبار بالاتر و زمان بازپرداخت طولانیتر است، اما دریافت اعتبار میتواند به اعتبارسنجی و ارائه تضمینهایی مانند چک صیادی یا سفته وابسته باشد. مسیر دیگری که برای بعضی افراد وجود دارد، اعتبار سازمانی یا خرید با کسر اقساط از حقوق است. برخی طرحها برای کارکنان، بازنشستگان یا اعضای سازمانهای طرف قرارداد ارائه میشوند و بهجای فرآیند معمول ضمانت، بازپرداخت از حقوق یا حساب حقوقی انجام میشود.
برای خرید گوشی قسطی چه گزینههایی پیش روی شماست؟
بازار خرید اقساطی گوشی نسبت به چند سال قبل متنوعتر شده و حالا انتخاب فقط میان خرید نقدی و یک وام مشخص نیست. پلتفرمهایی مانند دیجیپی، اسنپپی، لندو، ازکیوام، بالون و تارا در حوزه اعتبار و خرید اقساطی فعالیت میکنند و فروشگاههایی مانند تکنولایف نیز چند روش تأمین اعتبار را در اختیار خریداران قرار میدهند.
این گزینهها از نظر سقف اعتبار، تعداد اقساط، شیوه اعتبارسنجی و نوع ضمانت با یکدیگر تفاوت دارند. بعضی سرویسها مانند اسنپپی با مدلهای خرید کوتاهمدت و BNPL شناخته میشوند، در حالی که سرویسهایی مانند دیجیپی، ازکیوام و سایر ارائهدهندگان اعتبار، گزینههایی با ساختار و دوره بازپرداخت متفاوت دارند.
در کنار این سرویسها، طرحهایی مانند الوپی، وایب، باجت، نوپی، جتوام و ستاره یک نیز قابل بررسی هستند. الوپی امکان خرید اعتباری با دورههای بازپرداخت مختلف را فراهم میکند، در حالی که وایب بیشتر برای برخی گروههای حقوقبگیر و بازنشستگان کاربرد دارد. باجت یا کالانو از مسیر بانک تجارت ارائه میشود و بسته به نوع اعتبار میتواند بر پایه چک صیادی یا سفته الکترونیکی باشد؛ نوپی نیز بیشتر برای گروههای واجد شرایط در اکوسیستم بانک ملی کاربرد دارد.
در میان سایر گزینهها، بالون و ازکیوام در حوزه تسهیلات خرید کالا فعالیت میکنند، جتوام از مسیر بانک ملت ارائه میشود و تارا نیز مدلهای مختلفی از اعتبار خرید را در اختیار کاربران قرار میدهد. ستاره یک هم پس از اعتبارسنجی، اعتبار خرید متناسب با شرایط متقاضی ارائه میکند. در نهایت، نام یا سقف اعتبار یک سرویس بهتنهایی تعیینکننده نیست. شرایط طرحهای مختلف از نظر مبلغ اعتبار، نوع ضمانت، تعداد اقساط و دوره بازپرداخت متفاوت است و بهتر است گزینهای انتخاب شود که بیشترین تناسب را با شرایط مالی خریدار داشته باشد.
معیارهای مهم برای مقایسه طرحهای خرید اقساطی
اولین معیار، مبلغ نهایی بازپرداخت است. برای مقایسه دو پیشنهاد، فقط مبلغ قسط ماهانه را کنار هم نگذارید. قیمت نقدی گوشی، مبلغ پیشپرداخت، تعداد اقساط، کارمزد و مجموع بازپرداخت باید همزمان بررسی شوند. موضوع دوم، نوع ضمانت است. عبارت «بدون ضامن» همیشه به این معنا نیست که هیچ تضمینی برای دریافت اعتبار لازم نیست. ممکن است طرحی بدون ضامن شخصی ارائه شود اما همچنان به چک صیادی، سفته الکترونیکی یا اعتبارسنجی نیاز داشته باشد.
معیار سوم، مدت بازپرداخت است. اقساط بلندمدت میتواند مبلغ پرداختی هر ماه را کاهش دهد، اما بهتر است تأثیر آن بر مبلغ نهایی خرید هم محاسبه شود. سرعت اعتبارسنجی، مدارک موردنیاز، پیشپرداخت و امکان استفاده از اعتبار برای مدلهای مختلف موبایل نیز از مواردی هستند که بهتر است قبل از ثبت درخواست بررسی شوند.
پنج عددی که قبل از خرید باید بدانید!
پیش از ثبت سفارش بهتر است پنج عدد کاملاً مشخص باشند:
-
قیمت نقدی گوشی: مبنای اصلی برای مقایسه همین عدد است.
-
مبلغ پیشپرداخت: بررسی کنید چه میزان از قیمت کالا باید در ابتدای خرید پرداخت شود.
-
مبلغ اعتبار: رقمی که واقعاً پس از اعتبارسنجی در اختیار شما قرار میگیرد، ممکن است با حداکثر سقف اعلامشده متفاوت باشد.
-
مبلغ هر قسط: این عدد باید با بودجه ماهانه شما همخوانی داشته باشد.
-
مجموع بازپرداخت: مهمترین عدد برای مقایسه اقتصادی دو طرح همین است. مجموع تمام پرداختهایی را که تا پایان دوره خواهید داشت محاسبه کنید.
اگر این پنج عدد شفاف نباشند، مقایسه واقعی دو پیشنهاد تقریباً غیرممکن میشود.
هزینههای جانبی را هم حساب کنید
مبلغ قسط تنها هزینهای نیست که ممکن است در یک خرید اعتباری وجود داشته باشد. بسته به شیوه دریافت اعتبار، هزینههایی مانند اعتبارسنجی، تشکیل پرونده یا خدمات جانبی ممکن است وجود داشته باشد. شرایط طرحها نیز میتواند در طول زمان تغییر کند. بهتر است قبل از تأیید نهایی، تمام هزینهها را در یک عدد جمع کنید و ببینید گوشی در پایان دوره واقعاً چقدر برای شما تمام میشود. این مقایسه مخصوصاً زمانی اهمیت دارد که بین دو طرح با اقساط تقریباً مشابه مردد هستید.
آیا خرید گوشی قسطی همیشه انتخاب خوبی است؟
اگر برای خرید گوشی باید تعهد مالی سنگینی ایجاد کنید در حالی که دستگاه فعلی هنوز نیازهای شما را برطرف میکند، عقب انداختن خرید میتواند تصمیم منطقیتری باشد. اما در شرایطی که گوشی برای کار، تحصیل یا فعالیت روزانه ضروری است و پرداخت نقدی آن بخش بزرگی از پسانداز را از بین میبرد، خرید اقساطی میتواند به مدیریت نقدینگی کمک کند. تفاوت این دو وضعیت در «نیاز» و «توان بازپرداخت» است. هدف از اعتبار نباید صرفاً افزایش بودجه خرید باشد؛ اعتبار زمانی مفید است که امکان خرید موردنیاز را بدون ایجاد فشار نامتناسب فراهم کند.
جمعبندی؛ کدام روش خرید قسطی گوشی مناسبتر است؟
در سال ۱۴۰۵ به دلیل تنوع روشهای دریافت اعتبار، نمیتوان یک طرح مشخص را برای همه افراد بهترین انتخاب دانست. برای یک نفر نبود ضامن شخصی مهمتر است، فرد دیگری به سقف اعتبار بالاتر نیاز دارد و شخص دیگری ترجیح میدهد اقساط در مدت کوتاهتری تمام شوند.
بنابراین بهترین مسیر این است که ابتدا محدوده قیمت گوشی را مشخص کنید، سپس توان پرداخت ماهانه خود را بسنجید و در مرحله بعد، طرحهای موجود را از نظر ضمانت، مبلغ اعتبار، مدت بازپرداخت و قیمت نهایی مقایسه کنید. در این میان، وجود چند روش تأمین اعتبار در یک مسیر خرید میتواند دست خریدار را برای انتخاب بازتر بگذارد؛ بهخصوص زمانی که به جای تطبیق دادن شرایط مالی خود با یک طرح ثابت، امکان انتخاب میان گزینههای مختلف وجود داشته باشد.
در نهایت، بهترین خرید قسطی لزوماً خریدی نیست که بیشترین اعتبار یا کمترین قسط ماهانه را داشته باشد. بهترین گزینه، خریدی است که تا زمان پرداخت آخرین قسط همچنان با بودجه و شرایط مالی شما سازگار باقی بماند.